लेखांकन की मूलभूत जानकारी (Complete Notes for Beginners)
आज आपकी Fundamentals of Accountancy की पहली क्लास है। नीचे दिए गए नोट्स आसान हिंदी में हैं, जिन्हें विद्यार्थी अपनी कॉपी में लिख सकते हैं और परीक्षा की तैयारी में भी उपयोग कर सकते हैं।
1. Accounting क्या है? (लेखांकन)
परिभाषा: Accounting एक ऐसी प्रक्रिया है, जिसमें किसी व्यवसाय के वित्तीय लेन-देन (Financial Transactions) को व्यवस्थित तरीके से रिकॉर्ड किया जाता है, उनका वर्गीकरण किया जाता है, सारांश बनाया जाता है और परिणामों का विश्लेषण किया जाता है।
आसान भाषा में, व्यवसाय में कितना पैसा आया, कितना खर्च हुआ, कितना लाभ हुआ और कितना नुकसान हुआ—इन सबका हिसाब रखना Accounting कहलाता है।
उदाहरण: राहुल की एक दुकान है। उसने ₹10,000 का सामान खरीदा और ₹15,000 में बेच दिया। इन लेन-देन का हिसाब रखना Accounting का हिस्सा है।
2. Accounting की आवश्यकता क्यों होती है?
Accounting की जरूरत निम्नलिखित कारणों से होती है:
- व्यवसाय के लेन-देन का रिकॉर्ड रखने के लिए।
- लाभ या हानि (Profit or Loss) जानने के लिए।
- व्यवसाय की आर्थिक स्थिति जानने के लिए।
- ग्राहकों और सप्लायरों से कितना पैसा लेना या देना है, यह जानने के लिए।
- भविष्य की योजना बनाने के लिए।
- टैक्स और अन्य कानूनी आवश्यकताओं में सहायता के लिए।
- व्यवसाय में धोखाधड़ी और गलतियों को पहचानने में सहायता के लिए।
3. Bookkeeping और Accounting में अंतर
| Bookkeeping (बहीखाता) | Accounting (लेखांकन) |
| लेन-देन को रिकॉर्ड करना मुख्य कार्य है। | रिकॉर्डिंग के साथ वर्गीकरण, सारांश और विश्लेषण भी होता है। |
| यह Accounting का एक हिस्सा है। | इसका क्षेत्र अधिक व्यापक है। |
| उदाहरण: बिक्री को रजिस्टर में लिखना। | उदाहरण: कुल बिक्री, खर्च और लाभ का विश्लेषण करना। |
4. Accounting के मुख्य उद्देश्य
- सभी वित्तीय लेन-देन का रिकॉर्ड रखना।
- लाभ या हानि का पता लगाना।
- व्यवसाय की संपत्ति और देनदारियों की जानकारी प्राप्त करना।
- वित्तीय जानकारी के आधार पर निर्णय लेने में सहायता करना।
5. Accounting के महत्वपूर्ण शब्द (Basic Terms)
1. Capital (पूँजी)
व्यवसाय शुरू करने के लिए मालिक द्वारा लगाई गई राशि या संपत्ति।
उदाहरण: मालिक ने व्यवसाय में ₹50,000 लगाए।
2. Assets (संपत्तियाँ)
व्यवसाय के स्वामित्व या नियंत्रण में मौजूद आर्थिक संसाधन।
उदाहरण: नकद, फर्नीचर, मशीन, भवन और स्टॉक।
3. Liabilities (देनदारियाँ)
व्यवसाय की वे रकम या जिम्मेदारियाँ जिन्हें चुकाना है।
उदाहरण: बैंक ऋण, सप्लायर से उधार खरीदा गया सामान।
4. Revenue / Income (आय)
व्यवसाय की सामान्य गतिविधियों से होने वाली कमाई।
उदाहरण: सामान बेचने से बिक्री आय, सेवा देने से फीस।
5. Expenses (खर्च)
व्यवसाय चलाने के लिए किया गया खर्च।
उदाहरण: किराया, वेतन, बिजली बिल और विज्ञापन।
6. Drawings (आहरण)
मालिक द्वारा अपने निजी उपयोग के लिए व्यवसाय से निकाला गया पैसा या सामान।
उदाहरण: मालिक ने घर के खर्च के लिए ₹2,000 निकाले।
7. Debtor (देनदार)
वह व्यक्ति या संस्था जिससे व्यवसाय को पैसा प्राप्त करना है।
उदाहरण: मोहन ने ₹5,000 का सामान उधार खरीदा। मोहन दुकानदार का Debtor है।
8. Creditor (लेनदार)
वह व्यक्ति या संस्था जिसे व्यवसाय को पैसा देना है।
उदाहरण: दुकान ने सोहन से ₹4,000 का सामान उधार खरीदा। सोहन दुकानदार का Creditor है।
9. Profit and Loss (लाभ और हानि)
जब आय खर्च से अधिक होती है, तो अन्य समायोजनों को ध्यान में रखते हुए लाभ होता है। जब खर्च आय से अधिक होता है, तो हानि होती है।
6. Transaction क्या होता है?
Transaction (लेन-देन): ऐसा आर्थिक लेन-देन जिसे पैसे में मापा जा सकता है और जिसका व्यवसाय की वित्तीय स्थिति पर प्रभाव पड़ता है।
उदाहरण:
- ₹5,000 का सामान नकद खरीदा।
- ₹10,000 की बिक्री की।
- कर्मचारी को ₹3,000 वेतन दिया।
- बैंक से ₹20,000 का ऋण लिया।
ध्यान दें: केवल वही घटनाएँ जो लेखांकन के निर्धारित नियमों के अनुसार दर्ज की जा सकती हैं, Accounting Transactions मानी जाती हैं।
7. Accounting Equation (लेखांकन समीकरण)
Accounting का एक बहुत महत्वपूर्ण नियम है:
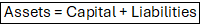
अर्थात:
संपत्तियाँ = पूँजी + देनदारियाँ
उदाहरण:
राहुल ने व्यवसाय में ₹50,000 लगाए और बैंक से ₹20,000 का ऋण लिया।
| विवरण | राशि |
| Capital (पूँजी) | ₹50,000 |
| Liabilities (ऋण) | ₹20,000 |
| कुल | ₹70,000 |
| Assets (संपत्तियाँ) | ₹70,000 |
इसलिए:
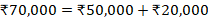
यह समीकरण दोनों तरफ बराबरी बनाए रखता है।
8. Accounting के तीन मुख्य प्रकार के खाते
परंपरागत Golden Rules के अनुसार खातों को तीन प्रकारों में बाँटा जाता है।
| खाता | उदाहरण | नियम |
| Personal Account (व्यक्तिगत खाता) | राहुल, मोहन, बैंक | पाने वाले को Debit, देने वाले को Credit |
| Real Account (वास्तविक खाता) | Cash, Furniture, Machinery | जो आए उसे Debit, जो जाए उसे Credit |
| Nominal Account (नाममात्र खाता) | Rent, Salary, Commission | खर्च और हानि Debit, आय और लाभ Credit |
उदाहरण: दुकान का ₹2,000 किराया नकद दिया।
- Rent Account — Debit ₹2,000
- Cash Account — Credit ₹2,000
यहाँ किराया खर्च है और नकद व्यवसाय से बाहर जा रहा है।
9. Debit और Credit क्या हैं?
- Debit (Dr.): खाते की बाईं ओर दर्ज की जाने वाली प्रविष्टि।
- Credit (Cr.): खाते की दाईं ओर दर्ज की जाने वाली प्रविष्टि।
Debit का अर्थ हमेशा पैसा आना और Credit का अर्थ हमेशा पैसा जाना नहीं होता। इनका प्रभाव खाते के प्रकार और लेखांकन नियम पर निर्भर करता है।
10. Accounting के मुख्य चरण
1. Transaction
लेन-देन की पहचान करना
2. Journal
प्रविष्टि दर्ज करना
3. Ledger
खातों में वर्गीकरण करना
4. Trial Balance
Debit और Credit के योग की जाँच करना
5. Financial Statements
लाभ-हानि और वित्तीय स्थिति की रिपोर्ट बनाना
11. Practical Example (व्यावहारिक उदाहरण)
अमित ने 1 अक्टूबर को ₹30,000 लगाकर व्यवसाय शुरू किया। उसने ₹5,000 का फर्नीचर नकद खरीदा और ₹2,000 दुकान का किराया दिया।
| तारीख | लेन-देन | Debit (Dr.) | Credit (Cr.) |
| 1 अक्टूबर | व्यवसाय शुरू किया | Cash ₹30,000 | Capital ₹30,000 |
| 2 अक्टूबर | फर्नीचर खरीदा | Furniture ₹5,000 | Cash ₹5,000 |
| 3 अक्टूबर | किराया दिया | Rent ₹2,000 | Cash ₹2,000 |
इन लेन-देन के बाद नकद राशि ₹23,000 बचेगी और फर्नीचर ₹5,000 का होगा। कुल संपत्ति ₹28,000 है, जो पूँजी ₹30,000 में से ₹2,000 के खर्च को घटाने के बराबर है।
12. आज की क्लास का सारांश
आज आपने ये विषय पढ़े:
- Accounting का अर्थ और उद्देश्य
- Bookkeeping और Accounting में अंतर
- Capital, Assets, Liabilities, Income और Expenses
- Debtor, Creditor और Drawings
- Transaction
- Accounting Equation
- Debit और Credit
- तीन प्रकार के खाते
- Accounting की प्रक्रिया और Journal Entry